
马斯克身家重回1万亿美元背后的工程速度与太空算力
内容提要
马斯克身家重回万亿美元,主要得益于SpaceX估值上涨。他持有SpaceX约40%股份,财富与该公司深度绑定。华尔街看好其AI与太空算力前景,摩根士丹利给出300美元目标价。马斯克以创始人方式亲力亲为,快速推进算力中心建设,太空算力中心被视为无人竞争的赛道。其薪酬依靠股票对赌,万亿仅是起点。
延伸解读
财富结构:SpaceX才是核心变量
文章指出,马斯克身家中SpaceX占比约85%,特斯拉占比不高。SpaceX市值2.27万亿美元,超过特斯拉的1.5万亿,且马斯克在SpaceX持股约40%,远高于特斯拉的不到20%。因此,他的财富波动主要取决于SpaceX股价,而非特斯拉。理解这一点,就能明白为何星舰发射、AI进展等SpaceX相关事件会直接牵动其身家。
投行目标价背后的利益关系
摩根士丹利给出300美元目标价,但文章提醒,高盛、摩根大通、美国银行等喊买的投行,正是SpaceX上市的承销商,赚取了约5亿美元承销费。这种“自卖自夸”的立场需要警惕。同时,独立研究机构晨星给出仅62美元估值,认为市场对星舰复用和太空数据中心过于乐观。投资者应区分承销商研报与独立分析,避免单一信源。
工程速度:创始人模式难以复制
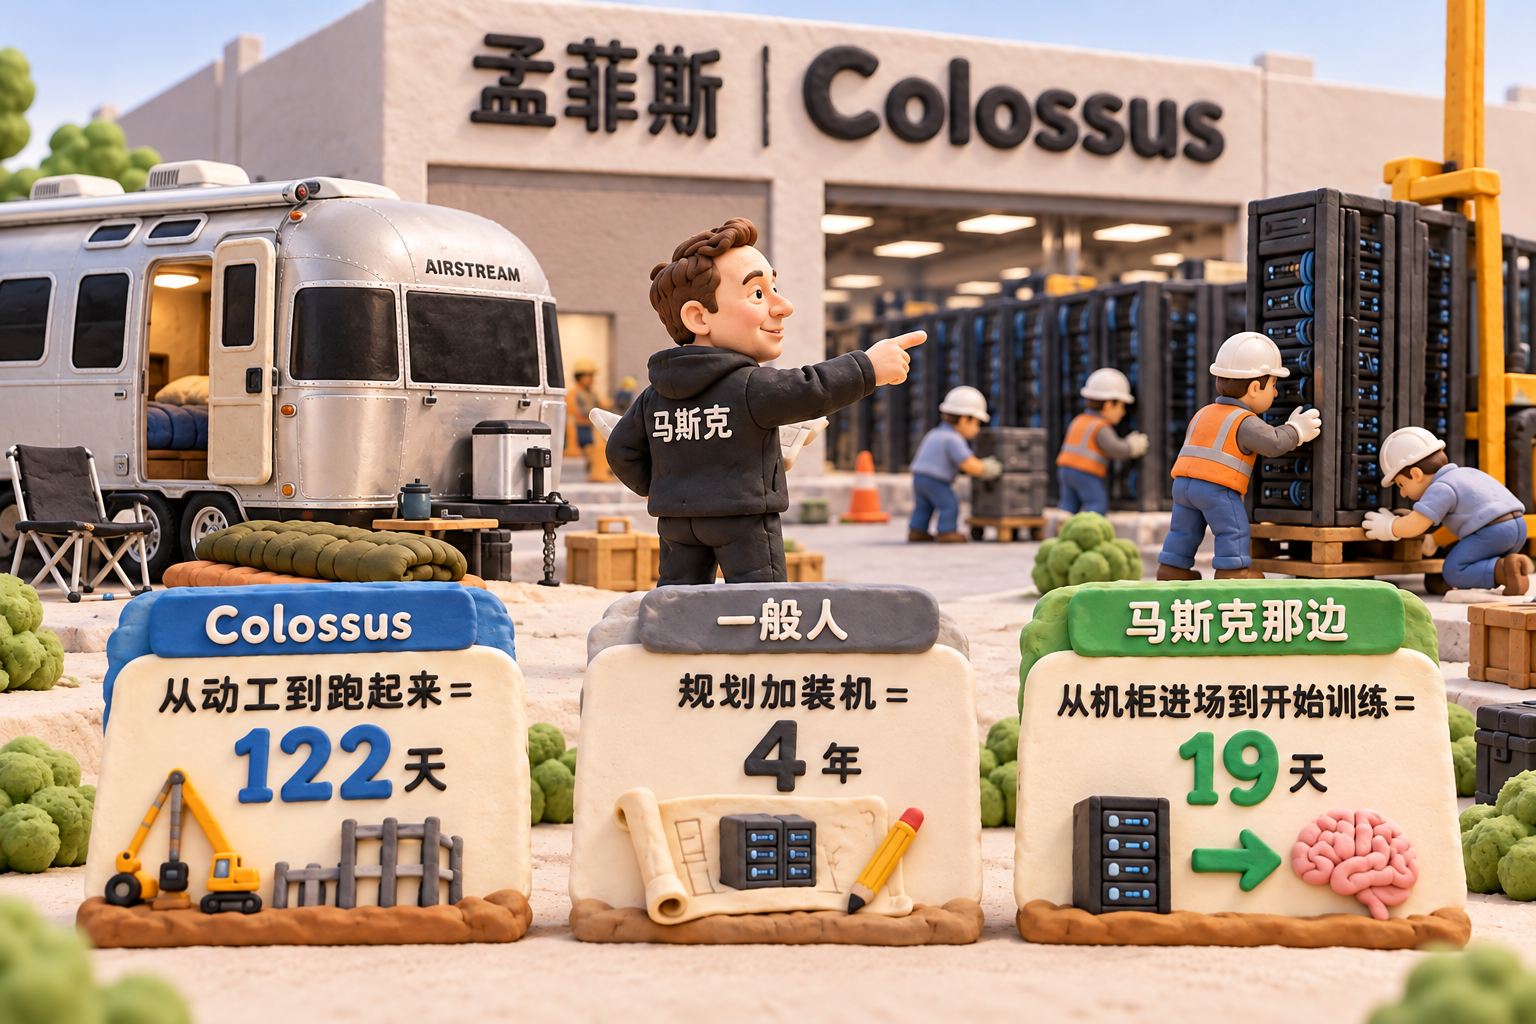
文章强调,马斯克亲自睡工地、拖房车驻场,能快速绕过环保、供电等障碍。例如孟菲斯Colossus超算从动工到运行仅122天,而黄仁勋称同等规模通常需4年。这种创始人亲力亲为的模式,在美国大公司中几乎无人效仿,因为职业经理人受限于汇报流程和劳动法规。这构成了SpaceX和xAI在AI基建上的独特优势,但也高度依赖马斯克个人。
太空算力:独占赛道与潜在风险
文章将太空算力中心视为马斯克独占的赛道,因为SpaceX拥有火箭发射能力,且太空环境可避开地面环保和土地限制。谷歌已用SpaceX火箭测试太空算力卫星,英伟达也合作设计太空服务器。但文章也指出,星舰复用、太空数据中心盈利等关键节点尚未完全验证,晨星因此给出低估值。这条赛道前景广阔,但技术及商业化不确定性仍高。
Q&A
马斯克的身家为什么能重回1万亿美元?
主要因为SpaceX股价上涨。马斯克约85%的身家来自SpaceX,他持股约40%,所以SpaceX市值波动直接决定他的财富。近期星舰入轨、Terafab芯片厂落地、摩根士丹利研报等事件推动股价从145美元涨到171美元,使他身家重新站上1万亿美元。
摩根士丹利为什么给SpaceX 300美元的目标价?
摩根士丹利分析师乔纳斯认为SpaceX被严重低估,理由包括:AI业务增长迅猛,二季度营收78.1亿美元、涨92%;按增长速度调整后估值反而便宜;未来收入摊子足够大,预测2030年达3190亿美元。但需注意摩根士丹利是SpaceX上市的承销商,存在利益冲突。
马斯克在工程执行上和其他公司有什么不同?
马斯克以创始人身份亲力亲为,遇到问题直接睡在工地、工厂或办公室,现场解决。例如孟菲斯超算Colossus从动工到运行仅122天,机柜进场到训练19天,而一般公司需4年。其他公司如微软、谷歌等层层外包给职业经理人,按部就班,速度慢且不确定性大。
太空算力中心为什么被认为是无人竞争的赛道?
因为太空没有地面上的环保、动物保护等规则限制,且太阳能充足、空间无限。SpaceX已与谷歌、英伟达合作,计划2027年发射算力卫星。地面建算力中心面临审批、环保等障碍,而太空只有SpaceX能进入,形成独占优势。
马斯克的薪酬对赌协议有哪些?
主要有三份:SpaceX火星对赌,10亿股分15档,市值达7.5万亿美元且火星建成百万人殖民地;xAI算力对赌,3.021亿股分12档,市值达6.56万亿美元且太空数据中心年提供100太瓦算力;特斯拉万亿薪酬,4.237亿股分12档,市值达8.5万亿美元并完成4项经营指标。
SpaceX和特斯拉有可能合并吗?
文章认为有可能,且一定是SpaceX收购特斯拉,因为SpaceX市值更高(2.27万亿 vs 1.5万亿),马斯克在SpaceX持股比例也更高(约40% vs 不到20%)。合并后马斯克的财富可能进一步增长。
