

WeWork 的兴衰和创投的游戏
内容提要
WeWork的上市失败引发投资者关注,创始人Neumann因利益冲突和自我交易受到质疑。软银接盘后尽管投入巨资,仍面临巨额亏损。这一事件揭示了创业公司与投资者之间复杂的关系和行业问题。
延伸解读
软银为何不壮士断腕?
软银在WeWork上市失败后追加投资近200亿美元,而非及时止损,文章指出关键原因在于软银第二期愿景基金正在募资,孙正义正与沙特王子等中东投资人会谈。若此时清算WeWork这个一期愿景基金的明星项目,将严重影响募资。软银还通过放弃部分投票权,避免将WeWork高额亏损并入自身财报,这解释了其接盘决策背后的资本运作逻辑。
创始人套现与员工落空
Neumann离开时,软银支付其10亿美元购买股份,并提供5亿美元个人贷款,而员工期权却一文不值。这种反差凸显了创始人自我交易和利益冲突的后果。文章提到,Neumann曾以600万美元将商标卖给公司,借款购买房产再租给WeWork,并用公司资金提前行权。这些行为在上市文件中曝光后,引发投资人担忧,最终导致上市失败。
创投游戏的规模至上逻辑
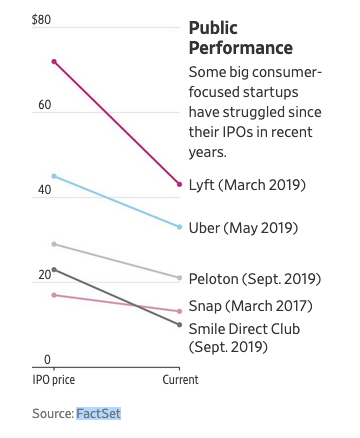
文章指出,许多VC只看规模和销售额,几乎不在乎利润,尤其是美元基金。这催生了融资→补贴→扩张→再融资的循环,公司靠低价和补贴快速做大,直到上市后规模难以再扩,盈利问题才暴露。如果WeWork成功上市,被套牢的将是公开市场股民,而非软银。这种模式反映了创投产业链的成熟与世俗化,早期创新精神被商业机器取代。
Q&A
WeWork的上市失败是由于哪些原因?
WeWork的上市失败主要由于创始人Neumann的利益冲突和自我交易,以及高额亏损未能及时披露,导致投资者失去信心。
Neumann在WeWork的自我交易具体表现在哪些方面?
Neumann通过以600万美元出售商标、借款购买房产并出租给WeWork等方式,从公司获利。
软银在接盘WeWork后面临哪些挑战?
软银在接盘后投入近200亿美元,但仍面临巨额亏损,且未能及时止损,反映出对WeWork的期望和投资策略的复杂性。
WeWork的现状与前CEO的决策有何关系?
WeWork的现状被认为是前CEO Neumann选择错误的发展路线所致,导致公司未能专注于核心业务。
创始人与投资者之间的关系在WeWork事件中体现了什么?
创始人与投资者之间的关系复杂,反映了创业公司面临的行业问题,包括利益冲突和对公司未来的不同期望。
WeWork的案例对创业公司有什么启示?
WeWork的案例提醒创业公司在融资和发展过程中需保持透明,避免利益冲突,以维护投资者信任。
