全球信用卡欺诈新趋势:3D Secure与区域强制措施如何影响风险
内容提要
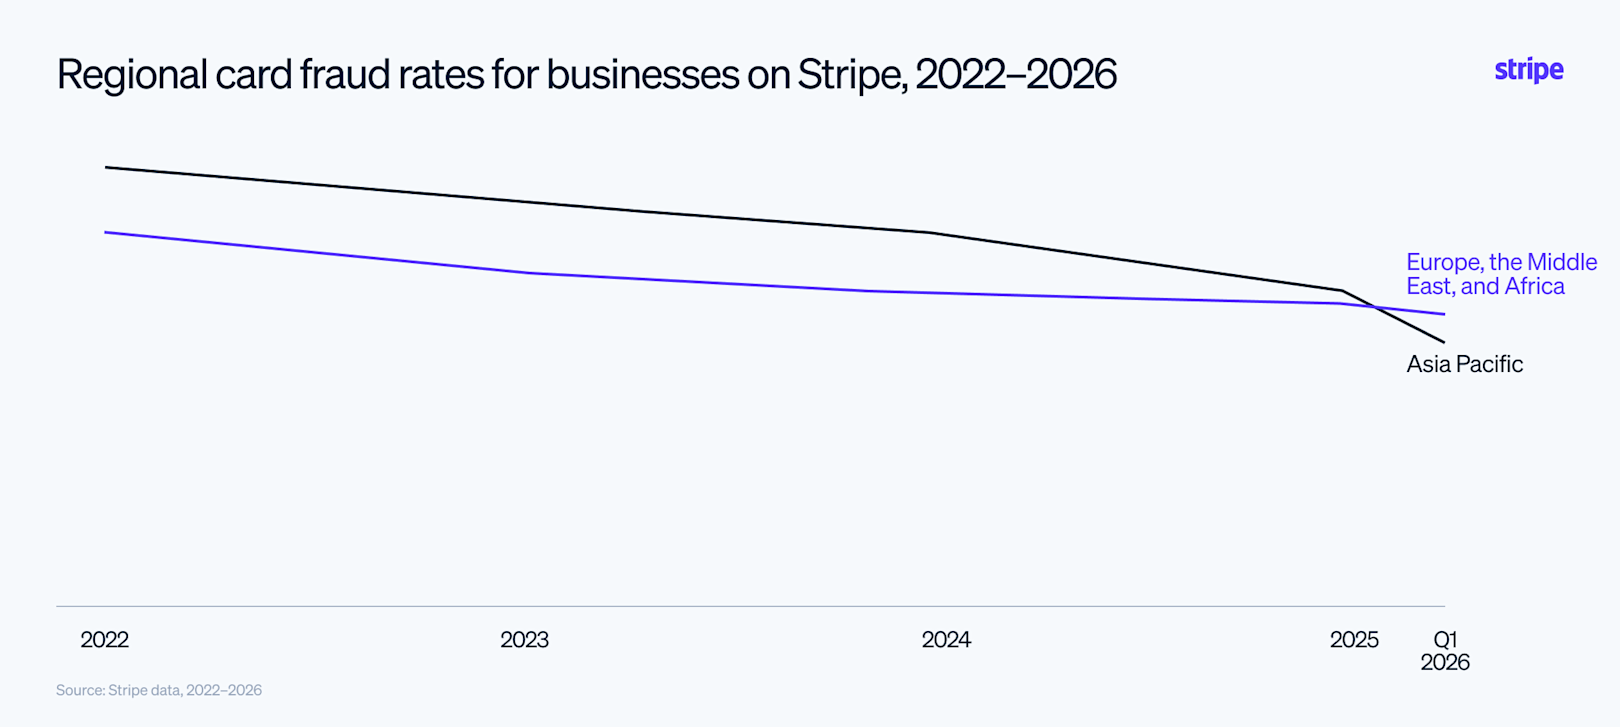
Stripe分析2022至2026年数十亿笔交易发现,全球信用卡欺诈率因3D Secure等区域强制认证措施而分化。亚太区欺诈率持续下降,2026年首次低于欧洲、中东和非洲;马来西亚降74%,日本2025年强制3DS后争议率降超30%。欧洲整体降21%,法国、英国表现良好,但伊比利亚半岛因依赖短信验证码而上升。拉美欺诈率最高,2025年比北美高65%、比亚太高151%,受现金经济、争议规则及电子发票差异影响。
延伸解读
3DS强制认证的区域效果差异
文章显示,亚太地区多个市场推行3DS强制要求后,欺诈率显著下降。马来西亚自2022年至2025年欺诈率降低74%,日本在2025年4月实施强制后,争议率同比下降超过30%。这表明强制认证在亚太取得了实际效果,但具体执行力度和配套措施(如马来西亚要求多因素认证并淘汰短信验证码)会影响最终成效。
欧洲内部欺诈率分化原因
欧洲整体欺诈率下降21%,但内部分化明显。法国和英国因支付生态成熟、SCA框架实施较早,欺诈率分别下降40%和27%。而伊比利亚半岛(西班牙和葡萄牙)是唯一欺诈率连年上升的区域,主要因为过度依赖短信一次性密码,且遭受大量短信钓鱼攻击。这说明认证方式的选择直接影响风险水平。
拉美高欺诈率的结构性因素
拉美地区欺诈率持续最高,2025年比北美高65%、比亚太高151%。文章指出,这与该地区现金经济占比高、欺诈检测系统缺乏历史数据、争议规则偏向持卡人以及电子发票标准不一有关。墨西哥要求数字服务商向税务部门开放交易数据,增加了合规复杂性。这些结构性因素意味着拉美风险治理需要更本地化的策略。
Q&A
2026年全球各区域信用卡欺诈率有什么新变化?
根据Stripe对2022年至2026年数十亿笔交易的分析,2026年亚太区信用卡欺诈率首次低于欧洲、中东和非洲地区,成为所有区域中最低。欧洲整体欺诈率自2022年下降21%,但伊比利亚半岛逆势上升。拉丁美洲欺诈率仍最高,2025年比北美高65%、比亚太高151%、比欧洲中东非洲高160%。
3D Secure强制认证对降低信用卡欺诈率真的有效吗?
数据显示有效。亚太区多个市场引入3DS要求后欺诈率持续下降。例如马来西亚2022至2025年欺诈率下降74%,日本2025年4月强制3DS后,2025年争议率比2024年同期下降超过30%。欧洲的SCA法规也促使发卡行投资更先进的欺诈基础设施,法国和英国欺诈率分别下降40%和27%。
为什么拉丁美洲的信用卡欺诈率一直居高不下?
拉丁美洲欺诈率高的结构性因素包括:现金经济更普遍,导致基于卡的历史数据较少;争议规则常偏向持卡人,将举证责任推给商家;各国标准和法规差异大,增加运营复杂度;电子发票强制要求不一,如墨西哥要求数字服务商向税务部门SAT永久开放交易数据,且交易需一天内可查、保留五年。
欧洲哪些国家信用卡欺诈率下降明显,哪些反而上升?
欧洲整体欺诈率2022至2025年下降21%,但国家间差异大。法国下降40%,英国下降27%,表现良好。而伊比利亚半岛(西班牙和葡萄牙)是唯一欺诈率每年都上升的欧洲区域,主要因为更依赖短信一次性密码验证,且常受短信钓鱼攻击。
Stripe Radar如何帮助商家应对跨境欺诈风险?
Stripe Radar是AI驱动的欺诈预防产品,已扩展至保护全球所有支持的支付量,包括银行借记、稳定币支付、数字钱包、实时支付和现金券。在SCA地区,Stripe通过3DS认证帮助商家减少欺诈并满足监管要求,平均可提升1.20%的转化率,同时通过AI优化将所有交易的欺诈减少7.67%。商家可在任何支付处理商授权支付时使用Stripe运行3DS认证,并智能触发3DS以优化支付、欺诈或转化。
日本和马来西亚在防范信用卡欺诈方面采取了哪些具体措施?
马来西亚央行实施较严格的3DS强制要求,金融机构必须实施多因素认证,从短信一次性密码迁移到安全的基于应用的授权,并允许客户立即冻结账户。日本于2025年4月强制3DS,此后争议率显著下降。这些措施减少了未认证交易的机会,有效降低了欺诈率。
