


为什么可操作银行是迈向完全自主的关键垫脚石
内容提要
“可操作银行”指银行利用智能体AI实时分析存款、逾期卡债、新房贷等事件,主动向客户提出投资、贷款或保险建议,最终由客户决定。它被视为迈向自主银行的安全第一步,关键在于可审计记录、人类监督与合规。MongoDB Atlas通过事件触发、统一客户上下文和不可篡改审计日志支撑该架构。
延伸解读
可操作银行:自主银行的安全垫脚石
文章将银行演进分为被动、可操作、自主三阶段。可操作银行由智能体实时分析事件并主动建议,但最终决策权仍在客户手中。这种“推送并讨论”模式而非“执行”,使其成为迈向自主银行的安全第一步,因为银行需先积累可审计证据,才能授予智能体自主权。
三大工作流揭示落地关键
文章以主动投资、主动贷款、主动增值服务为例,展示智能体如何响应大额存款、逾期卡债、新房贷等事件。每个流程都强调人类监督与合规:投资需风险评估证据,贷款需信贷官审批,保险仅作可选建议。这体现了可操作银行在提升效率的同时,如何通过流程设计控制风险。
技术架构与治理挑战
MongoDB Atlas通过变更流触发事件、统一客户上下文、不可篡改审计日志支撑可操作银行。文章指出银行智能体项目常因上下文碎片化、智能体遗忘、行为不可治理而停滞。Atlas Agent Engine提供运行时、记忆和治理一体化,支持沙箱执行和智能体身份,帮助银行在合规前提下将智能体投入生产。
行为转变比技术更难
可操作银行不仅是工程模式,更涉及信任与行为转变。客户需授权智能体,银行需为智能体行为负责,监管需确认安全。文章认为,客户关系经理的角色可能被智能体替代,但银行必须逐行动、逐授权地证明信任。未能适应的银行可能沦为其他方智能体的基础设施。
Q&A
什么是可操作银行?它和传统银行服务有什么不同?
可操作银行是指银行利用智能体AI实时分析存款、逾期卡债、新房贷等事件,主动向客户提出投资、贷款或保险建议,但最终由客户决定是否执行。与传统银行不同,传统银行的信息往往滞留在后端,客户可能几天或几周后才收到邮件或提醒;而可操作银行能提供即时反馈和主动建议。
可操作银行如何成为迈向自主银行的安全第一步?
可操作银行被视为迈向自主银行的安全第一步,因为智能体虽然基于事件行动,但人类仍然做出最终决策。关键在于可审计记录、人类监督与合规:银行必须能展示每个智能体看到了什么、决定了什么、做了什么以及谁授权,可操作银行正是将这些证据记录到审计追踪中的方式。
可操作银行涉及哪些典型的智能体工作流?能举例说明吗?
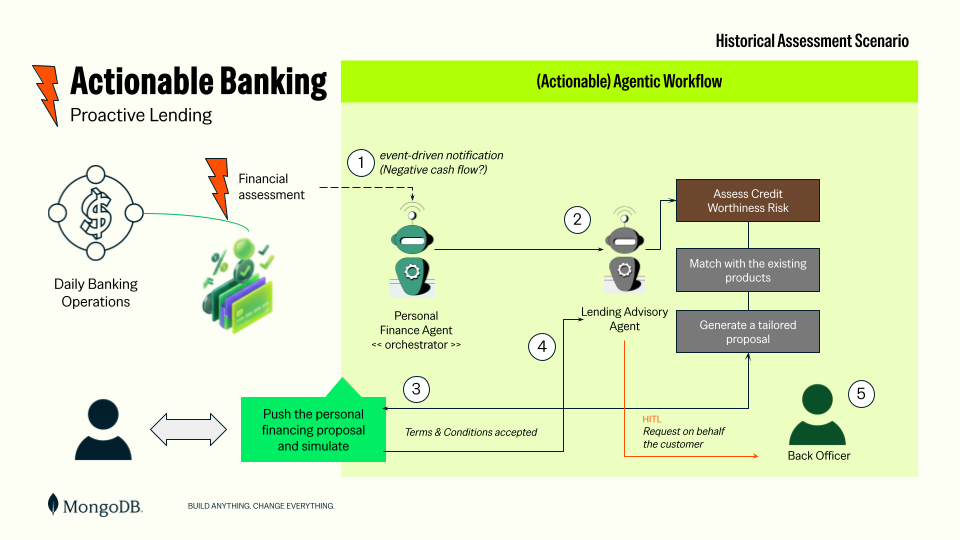
文章给出三个典型工作流:1)主动投资:大额存款触发,财富顾问智能体提出投资建议,需进行风险适当性评估并存储证据;2)主动贷款:逾期卡债触发,信贷专家智能体评估风险并建议将余额转为更便宜的分期贷款,需最严格的人类监督;3)主动增值服务:新房贷触发,保险智能体读取贷款条件并提议合适的保险方案,作为可选报价而非贷款条件。每个工作流都以“推送并讨论”结束,而非直接执行。
MongoDB Atlas 如何支撑可操作银行的架构?
MongoDB Atlas 通过以下方式支撑:系统记录写入 Atlas,形成每个客户的操作视图;变更流将业务时刻转化为事件供个人理财智能体使用;专业智能体在 Atlas Agent Engine 上运行,通过共享记忆层共享客户上下文并实施按智能体访问控制;每个智能体操作和工具调用都记录在单一不可篡改的审计追踪中;客户的决策回流为记忆和监管证据。
银行智能体项目为什么容易停滞?MongoDB 如何解决这些工程问题?
银行智能体项目常因成本、价值不明确或风险控制薄弱而停滞(Gartner 预计到2027年底超40%的智能体AI项目将被取消)。三大工程问题及 MongoDB 的应对:1)上下文碎片化——用单一文档模型和变更流、向量搜索等统一客户视图;2)智能体遗忘——Atlas Agent Engine 内置语义、情景、程序、分类记忆;3)行为不可治理——单一控制平面记录每个操作并关联真实身份,策略不可悄悄关闭。
可操作银行对银行和客户分别有什么商业价值和影响?
对银行:可操作银行既是防御也是进攻——银行智能体能在其他智能体之前提供更好报价,避免客户被其他方的智能体转移闲置资金;麦肯锡估计不适应智能体AI的银行可能面临全球利润池下降约1700亿美元(约9%)。对客户:70%的受访者强烈希望银行主动分析财务状况,84%可能转向提供及时相关建议的银行;客户获得全天候、有记忆的个性化建议,但最终决策权仍在客户手中。
