

2026年Money20/20大会趋势:“隐形”金融服务崛起
内容提要
2026年Money20/20大会显示,金融服务正“隐入”日常应用:稳定币钱包嵌入现有App,用户无需理解底层技术;全天候结算催生实时信贷、理财等新产品;AI代理支付需将消费者授权意图结构化,明确额度、用途与期限。企业应简化底层复杂性,让用户无感使用。
延伸解读
稳定币钱包“隐形化”的两种路径
文章指出,稳定币钱包正以两种方式嵌入现有产品:一是独立加密钱包,二是白标或“隐藏”钱包,直接集成在用户已使用的App中。后者可支持稳定币支付,却不呈现加密品牌体验。对手机厂商等企业而言,这能提升现有产品实用性,无需成为传统银行。关键在于简化底层复杂性,让用户快速注册、即时用款,而不必学习加密术语。
全天候结算催生实时金融产品
稳定币的全天候结算能力,使信贷、理财和资金管理产品能按实时需求设计,不受银行营业时间限制。文中举例:花旗利用代币化存款帮助券商在假期调拨资金;Valinor Digital用稳定币为预测市场企业提供周末和夜间融资;Robinhood让客户通过链上借贷市场获得潜在更高收益。这减少了预测和预筹资金的需求,使金融服务覆盖更多时段和市场。
AI代理支付需要结构化授权
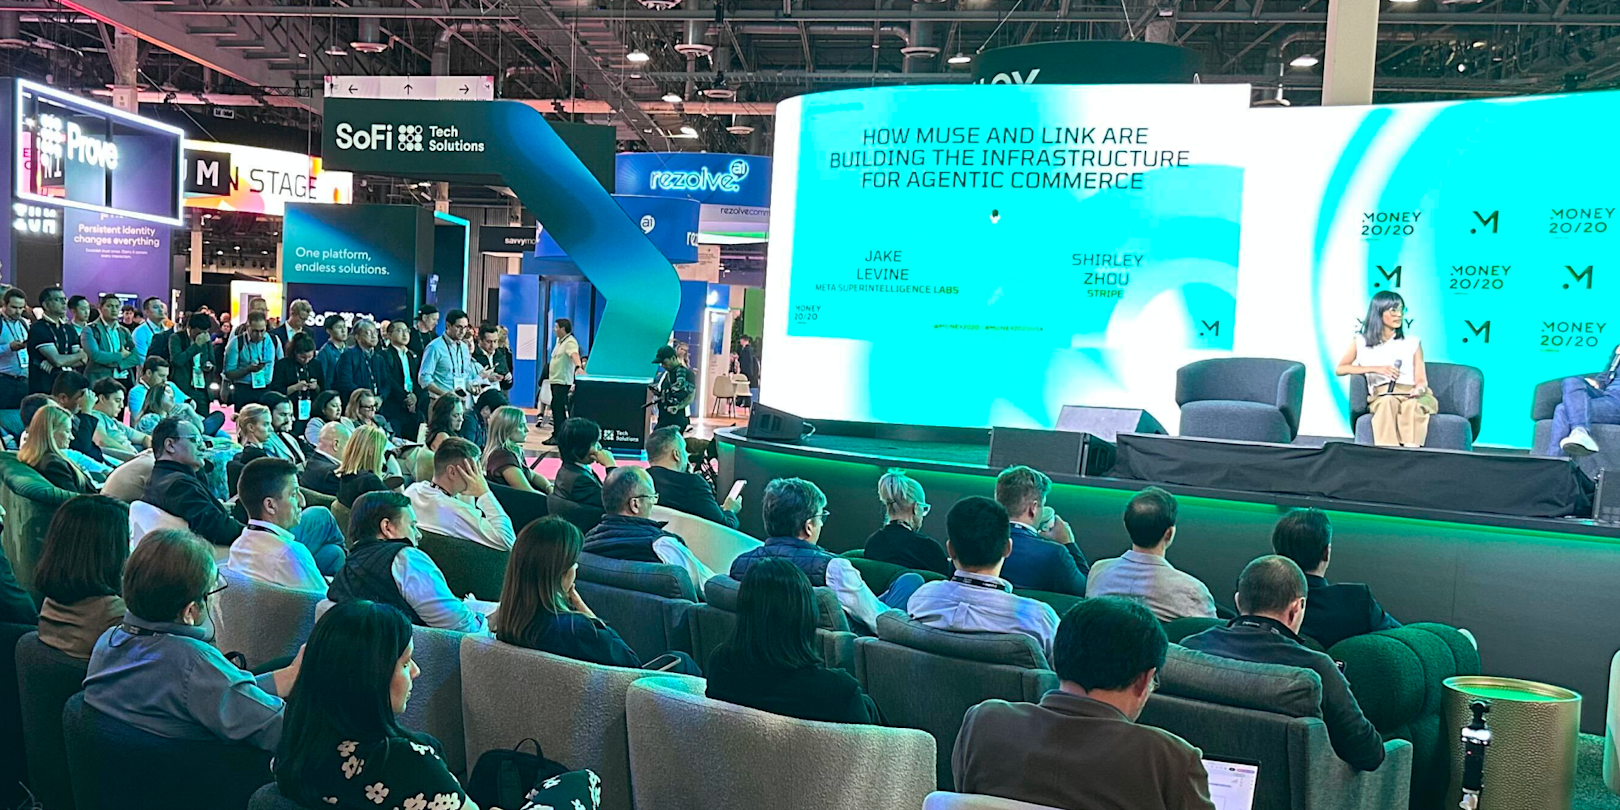
支付凭证只能证明代理可动用资金,却无法说明消费者授权购买什么。自然语言指令存在解释空间,例如“便宜”“快速”需代理自行推断,可能完成非本意购买。因此,支付提供商正将边界嵌入交易:Stripe的Link允许代理提交包含金额、卖家和用途的支出请求,买家可批准,信息也用于欺诈模型;美国运通则在交易早期接收购买指令并设置控制。长期任务的权限还需可见、可调、可撤销。
Q&A
2026年Money20/20大会提到的“隐形”金融服务具体指什么?
“隐形”金融服务指金融服务嵌入用户日常使用的应用或产品中,用户无需理解底层技术(如稳定币基础设施)即可使用。例如,稳定币钱包被嵌入现有App,用户甚至不知道涉及稳定币。
稳定币如何让用户无需下载加密钱包就能使用?
企业将稳定币钱包嵌入用户已有的移动应用、网站或其他产品中,提供白标或隐藏式钱包。用户无需接触加密品牌体验,即可完成稳定币支付、国际转账等操作。
全天候结算能催生哪些新的金融产品?
全天候结算可支持实时信贷、理财、资金管理等产品。例如,机构可在非银行营业时间调动资金,预测市场企业能获得隔夜或周末融资,消费者可通过链上借贷市场获得更高稳定币收益。
AI代理支付为什么需要结构化的消费者授权?
支付凭证只能证明代理有资金访问权,不能说明消费者授权购买什么。自然语言指令存在歧义(如“便宜”“快速”),可能导致代理做出不符合消费者意图的购买。因此需要结构化记录购买内容、金额上限和权限期限。
Stripe如何帮助企业管理AI代理支付中的消费者意图?
Stripe的Link钱包允许代理提交包含金额、卖家和用途的支出请求,买家可在购买前批准,这些信息也用于欺诈模型。Link还提供免费购买保护,覆盖意外损坏、丢失、降价、免费退货等。
企业应如何应对金融服务“隐形化”趋势?
企业应简化底层复杂性,将金融功能嵌入用户熟悉的产品中,让用户无感使用。同时需连接传统与稳定币轨道,在AI代理渠道中保留客户偏好,并维持信任。
