


Shut Up and Take My Card - 奇特的大陆银行卡外刷小 Tips
内容提要
本文介绍了中国大陆银行在境外使用银行卡的注意事项,包括银联卡的限制、现钞与现汇的区别、外汇管制政策及提款额度。建议在海外使用银行卡时备好现金,优先使用信用卡消费,并了解无卡支付和动态货币转换,以避免手续费和汇率损失。
延伸解读
境外用卡的核心风险:额度与冻结机制
文章指出,大陆银行卡在境外提款有年度限额(等值10万元人民币),且所有银行卡共享额度,超限会导致当年及次年无法提款。此外,借记卡交易通常会冻结超出交易金额一定比例的资金(如银联卡115%),若余额不足则交易失败。因此,出境前需确认卡内余额充足,并合理规划提款,避免因冻结或限额影响资金使用。
DCC与FTF:隐藏的成本陷阱
动态货币转换(DCC)允许商户将当地货币计价转换为持卡人基准货币,但会收取2.5%~8%的手续费,且汇率通常较差。外币转换手续费(FTF)则因银行和卡组织而异,银联卡基本免除,双标卡可能收取。文章建议优先以商户当地货币结算,避免DCC,并在支付前查询汇率,选择最优方式,以减少不必要的费用。
借记卡类型:单币种与多币种的实际差异
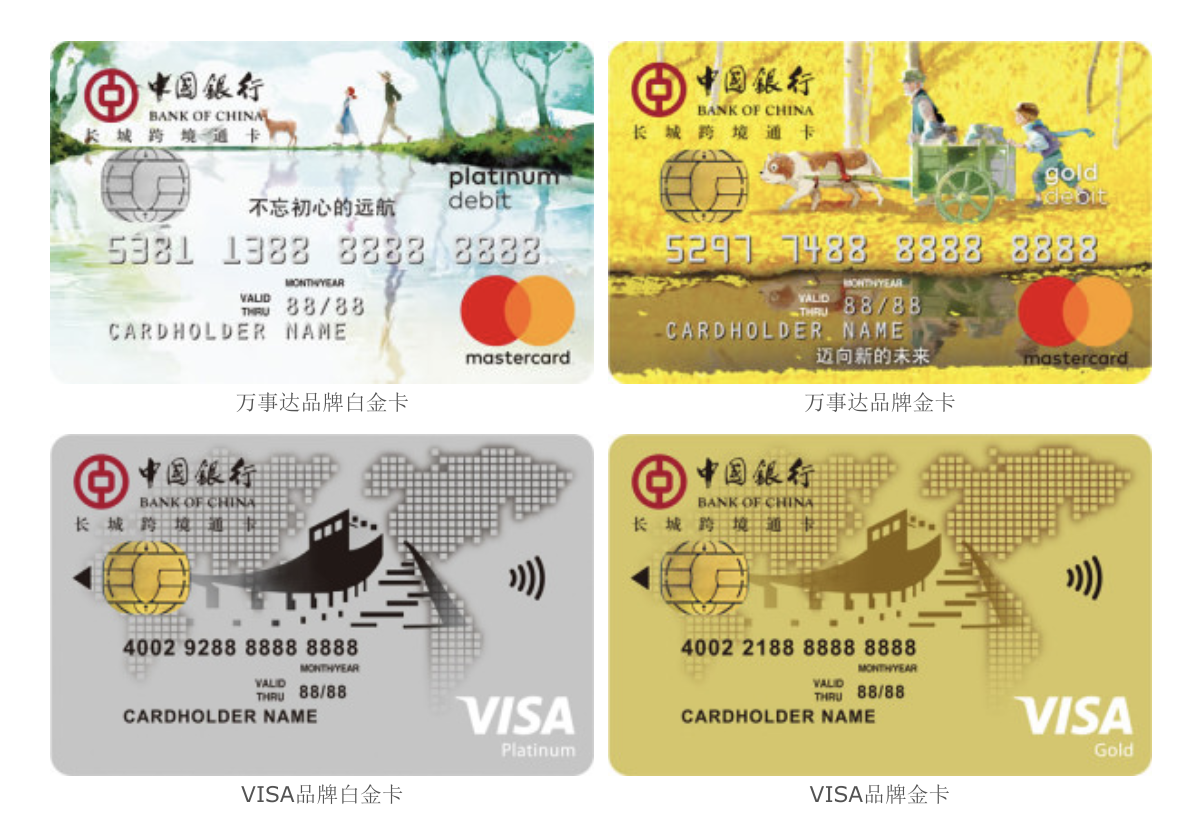
文章区分了人民币单币种卡和多币种卡。单币种卡在境外消费时,所有外币交易均通过卡组织转换为人民币扣款;多币种卡则优先扣除对应的外币子账户余额,若不足再转换为人民币。多币种卡适合长期海外居住者囤汇消费,但发行银行较少,如中国银行的部分借记卡。选择时需注意卡种,以免产生额外转换费用。
3DS验证与盗刷责任:安全机制解析
3DS验证是境外无卡支付的重要安全环节。若交易通过3DS验证,盗刷损失由发卡银行承担;若未通过,则由收单平台和商家承担。大陆银联借记卡的无卡交易强制跳转银联在线支付网关,通过短信验证;信用卡则视商家和银行支持情况。文章提醒,确保手机号畅通以接收验证码,避免因验证失败导致交易中断或盗刷风险。
Q&A
在境外使用中国大陆的银联卡时需要注意什么?
银联卡在境外使用时存在限制,尤其是纯芯片卡在某些国家的ATM无法取款,因此建议备好现金或确认可以提款的银行卡。
现钞和现汇有什么区别?
现钞是现金,而现汇是以外币表示的支付凭证,涉及外汇业务时需清楚这两者的定义。
每年可以在银行购买多少外汇?
每年可以在银行购买和售出50000美元等额人民币的外汇。
在境外消费时,使用信用卡有什么优势?
在境外消费时,优先使用信用卡支付可以减少手续费和汇率损失。
什么是动态货币转换(DCC),使用时需要注意什么?
动态货币转换是商户提供的货币转换服务,可能会导致额外费用,建议在支付前查询汇率,选择最优汇率进行交易。
在境外使用借记卡时会有什么冻结金额的限制?
持国内银行发行的借记卡在境外交易时,银行通常会冻结超出一定比例的金额,通常为115%。
