

夏普比率:怎么判断一个策略是真好还是运气好
内容提要
文章介绍如何用风险调整后收益判断策略优劣。夏普比率衡量每单位波动换来的超额收益,年化需乘√N(加密365、美股252)。经验标尺:低于0.5偏弱,1至2良好,高于2需警惕高频与短样本。索提诺比率、最大回撤、卡玛比率各有盲区,应结合使用。期望值等于胜率乘平均盈利减败率乘平均亏损,凯利仓位对统计误差极敏感。蒙特卡洛显示:一年样本夏普须超约1.65才显著,30天样本纯运气也能到1.8,且一切须样本外验证。
延伸解读
年化系数用错,夏普会被系统性压低
文章指出,年化夏普需乘√N,加密市场N=365,美股N=252。若拿股票的√252去年化加密策略,所有夏普会被系统性压低约17%。这是一个低级但极常见的错误。读者在比较不同来源的夏普时,应先确认年化口径是否一致,否则数字差异可能只是记账方式不同,而非策略优劣。
短样本夏普:30天跑出1.8约等于没测
蒙特卡洛模拟显示,1000个零期望随机策略在30天样本中,有30.4%的夏普超过1.8,95分位高达5.726。这意味着仅凭两个月回测得出“夏普5”几乎没有信息量。文章给出的判定线是:一年样本夏普需超过约1.65才刚过显著性门槛,短样本的高夏普应先视为运气而非能力。
凯利仓位对统计误差高度敏感
文章用100笔交易模拟说明,真实胜率55%的策略,统计胜率可能飘到63%,凯利建议仓位随之从25%膨胀到37%——胜率高估8个点,仓位多吃近一半。100笔样本的胜率标准误约±5%,重复统计20次胜率在49%~62%间波动。这解释了为何实盘宜用半凯利甚至四分之一凯利:不是保守,而是对冲统计误差。
回测指标只生成假设,样本外才算数
文章强调,所有指标都是样本内成绩,相当于模拟考,而模拟考可以作弊:参数扫描、前视偏差、幸存者偏差都能让回测曲线漂亮。夏普压过1.65且是样本外算出来的,才值得兴奋。回测指标的唯一用途是生成假设,验证必须靠模拟盘或小仓实盘,否则高分策略可能只是过拟合的产物。
Q&A
夏普比率到底衡量的是什么?为什么不能只看收益率?
夏普比率衡量的是每承担一单位波动(风险)能换来多少超额收益,公式为 (Rp − Rf) / σp。只看收益率等于裸奔,因为高收益可能伴随巨大回撤,例如年化100%但最大回撤80%的策略,亏80%后需涨400%才能回本,大多数人扛不住中途割肉。夏普比率把收益和波动结合起来,惩罚颠簸,同样赚30%,波动小的策略夏普更高,含金量更高。
夏普比率年化时,加密市场和美股分别该乘多少?为什么?
加密市场7×24全年无休,年化系数为√365≈19.10;美股一年约252个交易日,年化系数为√252≈15.87。原因是收益端按天数线性放大,而风险端(波动)只按√N放大,因为随机波动会互相抵消。年化夏普 = (μ/σ) × √N。如果用股票的√252去年化加密策略,夏普会被系统性压低约17%。
年化夏普比率多少算好?有哪些需要警惕的情况?
经验标尺:低于0.5偏弱,0.5~1一般,1~2良好(专业机构主战场),高于2优秀但需警惕。警惕一:高频/做市策略夏普天然高,顶级做市商可达10+,不能与日线策略直接比较。警惕二:样本短的夏普不可信,30天样本纯运气也能到1.8,一年样本夏普需超过约1.65才显著。
索提诺比率、最大回撤和卡玛比率分别有什么盲区?该如何结合使用?
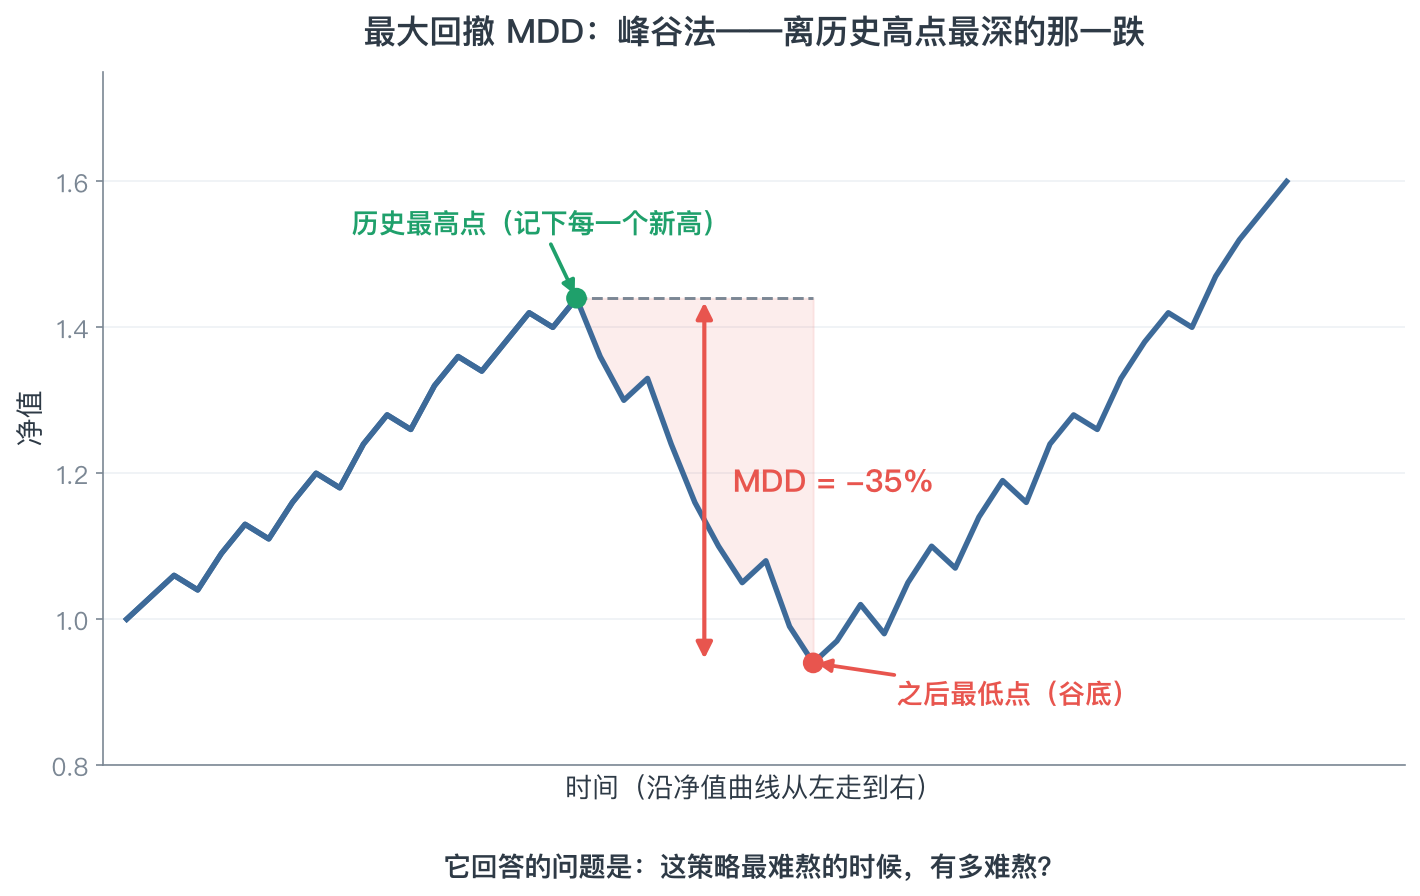
索提诺比率只惩罚下行波动,但下跌样本少时估计不稳;最大回撤MDD记录最惨一跌,只记最差一次不管频率;卡玛比率=年化收益/|MDD|,分母只有一次事件,极不稳定。夏普把上涨也当风险。每个指标都有盲区,应结合使用,Freqtrade回测报告会同时输出这一家四口,要对着看而非只截一张。
期望值公式是什么?为什么胜率低也能赚钱?
期望值 = 胜率 × 平均盈利 − 败率 × 平均亏损。例如胜率55%、平均盈利1.5R、平均亏损1R,期望 = 0.55×1.5 − 0.45×1 = 0.375 R/笔,错近一半次数照样赚钱,因为赢单比亏单大。反之,胜率95%但平均赚0.1R、偶尔亏3R,期望 = 0.95×0.1 − 0.05×3 = -0.055 R/笔,天天赚小钱但数学上在亏钱。
凯利公式的输入参数怎么来?为什么实盘建议用半凯利?
凯利公式的胜率和赔率应从自己的交易记录统计而来,而非拍脑袋。但统计值有误差:100笔样本的胜率标准误约±5%,同一策略重复统计20次胜率可在49%~62%间波动。真实胜率55%时凯利仓位25%,若统计胜率被高估到63%,凯利膨胀到37%,多吃近一半仓位。因此实盘用半凯利甚至四分之一凯利,是对冲统计误差,不是怂。
蒙特卡洛模拟如何判断夏普比率是运气还是本事?
用1000个零期望纯随机策略模拟:365天样本下,随机策略夏普95分位约1.647,最大值3.125,仅3.9%超过1.8;30天样本下,95分位5.726,30.4%超过1.8。因此一年样本夏普需超过约1.65(t检验5%显著水平)才刚过及格线,30天样本夏普几乎无信息量。你的策略夏普必须显著压过同样本量的随机95分位,才配讨论真有本事。
回测得到的夏普比率很高,可以直接实盘吗?
不能。回测指标都是样本内成绩,相当于模拟考,可以作弊:参数扫描、未来函数、幸存者偏差等都能让回测曲线漂亮但实盘惨淡。回测指标的唯一用途是生成假设,验证必须靠样本外(模拟盘或实盘小仓)。夏普压过1.65且是样本外算出来的,才轮到你兴奋。
