


Gartner 2026 年 CCaaS 魔力象限:你需要了解的重点
内容提要
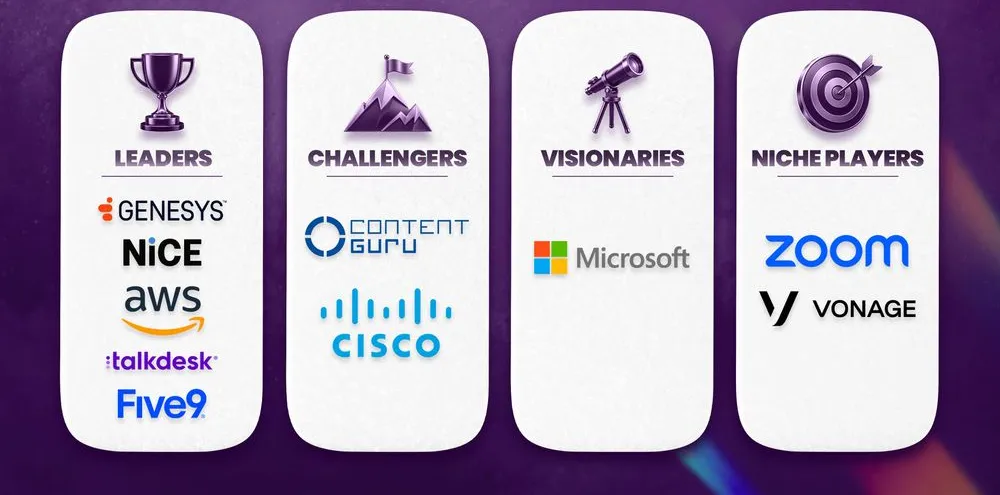
Gartner 2026年CCaaS魔力象限显示市场格局稳定:领导者为Genesys、NiCE、AWS、Talkdesk和Five9;思科升入挑战者象限,微软成为唯一新进入的远见者,Zoom和Vonage留在利基象限。报告指出四大趋势:智能体式AI落地缓慢、辅助型AI需求上升、CRM及UCaaS等厂商竞争加剧、主权云竞赛开启。买家更关注生态契合、数据架构与治理,而非已商品化的路由和独立AI。
延伸解读
格局稳定背后的厂商适应力
尽管市场环境剧烈变化,2026年魔力象限与2025年相比仅微软新入、思科升象限,领导者阵容不变。这反映出领先厂商在交互管理、路由等能力商品化后,仍能通过生态整合、数据架构与治理调整来维持位置。买家可据此判断,头部厂商的稳定性并非停滞,而是适应竞争的结果。
智能体式AI落地慢,辅助型AI成务实选择
Gartner指出智能体式AI要求重构数据结构、治理模型和员工工作流,ROI不清晰,导致连领导者也因部署耗时被扣分。联络中心因此转向辅助型AI,如自动起草回复、调取历史上下文、引导解决流程。对买家而言,短期应优先评估辅助型AI的成熟度与集成成本,而非押注智能体式AI的快速回报。
竞争边界扩大,选型需关注生态契合
CRM厂商(微软、Salesforce、Zendesk)、UCaaS/CPaaS厂商及对话式AI厂商正加速进入CCaaS领域,竞争不再局限于传统联络中心供应商。买家选型时应更重视解决方案与现有企业生态的契合度、数据架构和治理模式,而非仅比较路由或独立AI功能,因为这些能力已趋于商品化。
主权云与报告范围外的候选厂商
地缘政治复杂性推动主权云竞赛,Gartner点名思科和Odigo可能的主权云选项,而NiCE和Content Guru也拥有成熟方案。同时,报告荣誉提名和落榜厂商(如Nextiva、Zendesk、Twilio)提示买家不应局限于象限内厂商。评估时应结合区域合规要求与自身生态,将报告作为头部厂商优势与注意事项的参考指南。
Q&A
Gartner 2026年CCaaS魔力象限的领导者有哪些厂商?
领导者包括Genesys、NiCE、AWS、Talkdesk和Five9,与2025年相同。
思科在2026年魔力象限中处于什么位置?
思科从利基玩家升至挑战者象限,是唯一发生位置变化的厂商。
微软在CCaaS魔力象限中的表现如何?
微软首次进入研究,成为唯一的“远见者”,因其集成式CX平台、微软AI生态和全球销售网络受到赞誉。
Gartner如何定义CCaaS解决方案?
Gartner将CCaaS定义为一套基于云的应用套件,能够从客户和员工两个视角有效管理多渠道客户交互。必须具备的功能包括:云托管的应用访问能力、全球语音与数据连接、数字路由、劳动力参与管理(WEM)工具,以及预先打包的坐席、主管和报表应用。
2026年CCaaS市场的主要趋势有哪些?
报告指出四大趋势:智能体式AI落地缓慢、辅助型AI需求上升、CRM及UCaaS等厂商竞争加剧、主权云竞赛开启。
为什么智能体式AI在联络中心的落地进展缓慢?
智能体式AI要求联络中心重新思考数据结构、治理模型和员工工作流,且ROI不如自动摘要等应用清晰,导致部署耗时超出预期。
哪些厂商被Gartner列为荣誉提名但未进入魔力象限?
荣誉提名包括8×8、Dialpad、Odigo、RingCentral、Salesforce和Sprinklr。
NiCE在2026年魔力象限中的主要优势是什么?
Gartner将NiCE的核心优势列为领先的对话式AI平台、人工坐席指导和大型全球客户支持。其对话式AI平台来自Cognigy,并拥有成熟的WEM产品组合和主权云方案。
