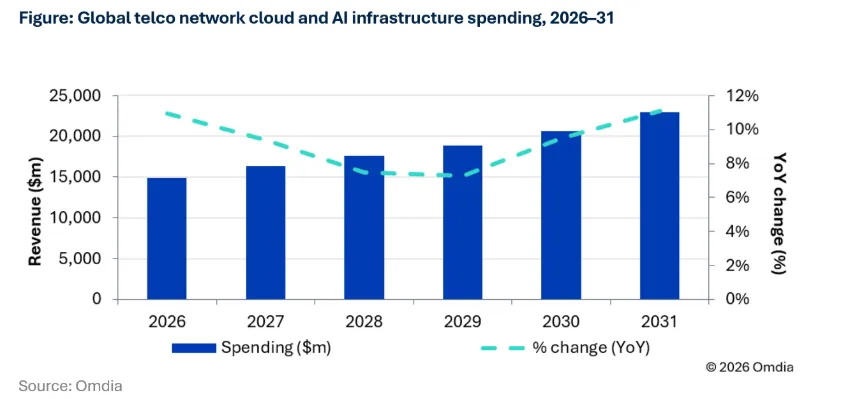

2026–2031年,通信运营商云原生与AI原生网络建设支出展望
内容提要
Omdia报告指出,运营商正从云原生迈向AI原生网络,预计2031年相关支出达229亿美元,复合年增长率9%。应用软件为最大支出类别,CNF将超越VNF,AI相关支出增长迅猛。报告建议运营商投资云原生运营模式,优先构建统一遥测平台,以支撑自智网络与AI规模化运营。
延伸解读
支出增长的双重驱动与周期性
Omdia预测2026-2031年通信运营商云与AI基础设施支出将以9%的复合年增长率增长,从149亿美元增至229亿美元。增长受三大因素驱动:传统网络功能云原生化、AI融入运维工具、以及为6G部署做准备。值得注意的是,2029年后增速预计加快,表明投资节奏与6G周期紧密相关,运营商需关注长期规划而非短期波动。
应用软件主导支出,CNF加速替代VNF
应用软件将成为最大且增长最快的支出类别,占比从2026年的42%升至2031年的48%。其中CNF支出以22%的复合年增长率增长,到2031年达72亿美元,几乎是VNF的两倍,而VNF收入基本持平。这反映出运营商正从虚拟化迈向完全云原生架构,软件定义和智能化的网络功能成为价值重心。
AI相关支出爆发式增长,但基数尚小
AI基础设施支出从2026年的2800万美元猛增至2031年的7.42亿美元,复合年增长率高达92%;嵌入网络功能的AI能力从1100万美元增至13亿美元;MLOps/LLM运维中间件从2900万美元扩大至2.34亿美元。尽管增速惊人,但当前基数很小,表明AI原生网络仍处于早期阶段,运营商需在模型全生命周期管理上提前布局。
专业服务与运营模式转型成关键瓶颈
系统集成与专业服务支出将以13%的复合年增长率增长,运营商重点从云迁移转向数据平台、可观测性、AI模型定制与自动化流水线。报告建议,运营商必须投资云原生运营模式,否则AI智能体无法安全执行大规模补救操作;同时应优先构建统一遥测平台,以解决告警疲劳和根因识别缓慢问题,真正释放AI价值。
Q&A
2026-2031年通信运营商在云原生与AI原生网络上的支出预计是多少?
Omdia预测,通信运营商在云原生与AI原生网络上的支出将从2026年的149亿美元增长至2031年的229亿美元,复合年增长率为9%。
AI原生网络与云原生网络在架构上有哪些主要区别?
传统云原生平台优先关注容器编排和应用生命周期管理,而AI原生平台必须处理模型训练流水线、推理服务、特征存储、向量数据库以及持续的模型再训练,对资源调度、数据管理与治理框架提出新诉求。
在云原生与AI原生网络支出中,哪个细分领域增长最快?
应用软件是增长最快的主要细分领域,支出将从2026年的62亿美元增长至2031年的111亿美元,复合年增长率为12%,占比从42%提升至48%。
CNF和VNF的支出趋势如何?
CNF支出将从2026年的27亿美元增长至2031年的72亿美元,复合年增长率为22%,而VNF收入基本持平。到2031年,CNF支出将几乎是VNF支出的两倍。
AI相关支出在通信网络中的增长情况如何?
AI基础设施支出将从2026年的2800万美元增至2031年的7.42亿美元,复合年增长率92%;嵌入网络功能的AI能力从1100万美元增至13亿美元;MLOps/LLM运维中间件支出从2900万美元扩大至2.34亿美元。
运营商应优先投资哪些领域以支持AI原生网络?
运营商必须投资云原生运营模式作为自智运营的基础,并优先使用开源软件构建统一的遥测平台,以实现多信号异常检测、因果推断与上下文感知推理。
