
OpenAI与Anthropic上市资本局全解析
内容提要
OpenAI正洽谈300亿美元过桥融资,投前估值1.4万亿;Anthropic估值9650亿,拟中期选举后上市冲2万亿。两家均巨亏、签下不可取消算力账单,却持续降价。资本、债务与算力深度捆绑,全行业只许成功不许失败。
延伸解读
融资结构差异:过桥贷款与股份稀释
OpenAI因上市推迟,需通过300亿美元过桥贷款缓解资金压力,投前估值1.4万亿美元。过桥贷款通常用于短期周转,需谈估值,最终通过后续融资偿还。相比之下,Anthropic以9650亿美元投后估值融资650亿,仅稀释6.7%股份,而OpenAI上一轮融资1220亿却稀释14.3%,代价更高。这反映出OpenAI资金需求更迫切,谈判地位相对被动。
算力账单的刚性约束与降价悖论
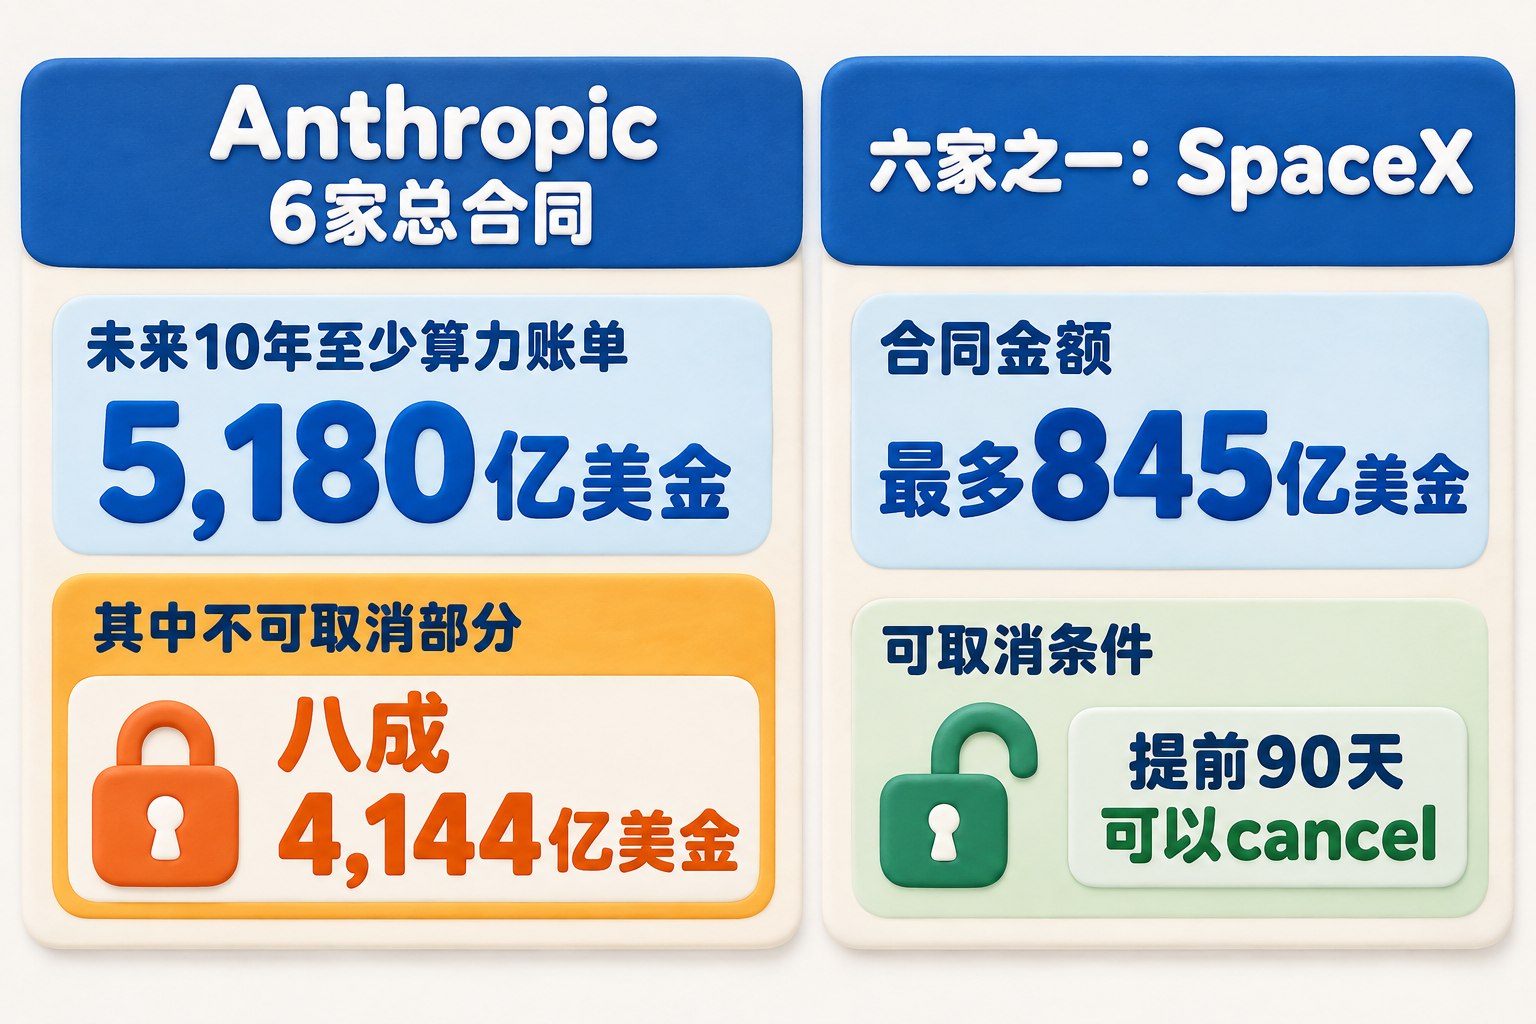
两家公司签下巨额不可取消算力合同,Anthropic未来十年至少5180亿美元,其中80%不可取消;OpenAI账单更高达7000-8000亿。然而模型价格持续下降,如GPT-6价格砍半,Anthropic也降价。这看似矛盾,实则旨在降低使用门槛,扩大AI应用场景,通过规模效应摊薄单位成本,以应对刚性算力支出。
上市障碍:收入确认与客户集中风险
Anthropic推迟上市,部分因财报审计问题。年化收入(单月乘以12)与全年实际收入差异大,上市需经审计的季度财报。2025年收入仅45.9亿,对应2万亿估值市销率超400倍,难以被机构接受。此外,客户集中度高,47%收入来自亚马逊和谷歌,前四大客户占71%,一旦流失将严重冲击业绩,成为上市审核的焦点。
资本捆绑下的系统性风险
AI公司与资本、债务深度绑定。软银发垃圾债、英伟达担保投资OpenAI,谷歌、亚马逊因投资Anthropic获得巨额账面利润,形成循环。英格兰银行警告杠杆不透明和循环安排可能放大损失。摩根士丹利估算AI相关债务达4500亿美元,摩根大通预计2026-2030年还需借债4.1万亿。这种捆绑使得任何一家失败都可能引发连锁反应,因此行业只许成功。
Q&A
OpenAI为什么需要300亿美元的过桥融资?
OpenAI原计划今年上市,但被投行和律师叫停,推迟到2027或2028年。上一轮融资的1220亿美元已花光,在上市前出现资金缺口,因此需要过桥贷款。过桥贷款是在正式大额投资前提供的短期资金,通常需要谈估值,最后通过还款或收购处理。
Anthropic为什么把上市时间推迟到中期选举之后?
主要原因是估值过高,需要更近期的财务数据支撑。Anthropic计划以2万亿美元估值上市,但2025年全年收入仅45亿美元,市销率高达400多倍,难以被机构接受。推迟到11月后,可以审计2026年第三季度财报,用更高的季度收入降低市销率,使上市更可行。
OpenAI和Anthropic的财务状况如何?
两家公司均巨额亏损。OpenAI 2025年收入130.7亿美元,经营亏损209.2亿美元,净亏损385亿美元;预计2026-2030年算力支出8560亿美元,自由现金流净流出2780亿美元。Anthropic 2025年收入45.9亿美元,经营亏损80.6亿美元,账面亏损419.7亿美元,未来10年算力账单至少5180亿美元。
为什么AI公司签了不可取消的算力账单,却还在降价?
降价是为了让更多人使用模型,扩大应用场景,从而摊薄算力成本。虽然算力账单不可取消,但通过技术进步和优化,单位token成本下降,可以降低价格。同时,AI使用方式在变化,如智能体自动执行任务,会消耗更多token,推动收入增长。
AI行业为什么只许成功不许失败?
因为整个金融体系、科技巨头和资本市场深度捆绑。例如,软银发垃圾债由英伟达担保投资OpenAI,OpenAI再向英伟达买芯片;亚马逊和谷歌的利润很大部分来自投资Anthropic的估值上涨。一旦失败,将引发连锁反应,导致股市崩溃和系统性风险。
普通人如何参与AI投资或应对泡沫?
可以关注AI公司上市后的投资机会,但需注意上市后可能冲高回落,甚至40%以上回撤。建议长期持有5-10年,做时间的朋友。同时,在成本允许范围内,用AI探索新业态和新生意。不要轻易做空,因为整个体系捆绑,崩盘风险极低。
