


开放权重模型占token的71.5%、支出的23%
内容提要
2026年10月AI网关生产指数显示,开放权重模型已占网关token七成以上、支出近四分之一,份额自6月翻两番。9月网关支出约为12月的13倍,单token均价下降47%。近三分之一团队更换主力实验室,创纪录。中国模型支出近七成经美国供应商,较12月不足一成大幅上升。Jev采用最快但支出仅0.27%,Opus 5.5首两周占超一成支出。前沿模型支出增十倍,开放权重增逾七十倍。
延伸解读
开放权重模型:量价齐升,但内部差异显著
开放权重模型在网关中的token份额已超七成,支出份额近四分之一,较6月翻两番。其增长来自价格区间的两端:最便宜的模型推动token增长,而昂贵模型推动支出增长。例如,DeepSeek-v4.1-Flash处理了近半数的9月token,但仅占2.6%的支出;Kimi K3则贡献了近半的开放权重支出增长。这表明开放权重并非单一市场,不同模型在用量和支出上的角色差异巨大。
模型与实验室切换率创新高,多模型策略成常态
9月,近一半团队更换了最常用模型,近三分之一更换了最常用实验室,均创指数纪录。自12月以来,处理至少1000万token的团队平均使用15个不同模型,而处理至少10亿token的团队平均使用42个。模型正成为可替换的组件,企业可以在持续改进AI产品的同时,灵活调整底层模型,而不必过度依赖单一实验室。
中国模型通过美国供应商变现,支出流向值得关注
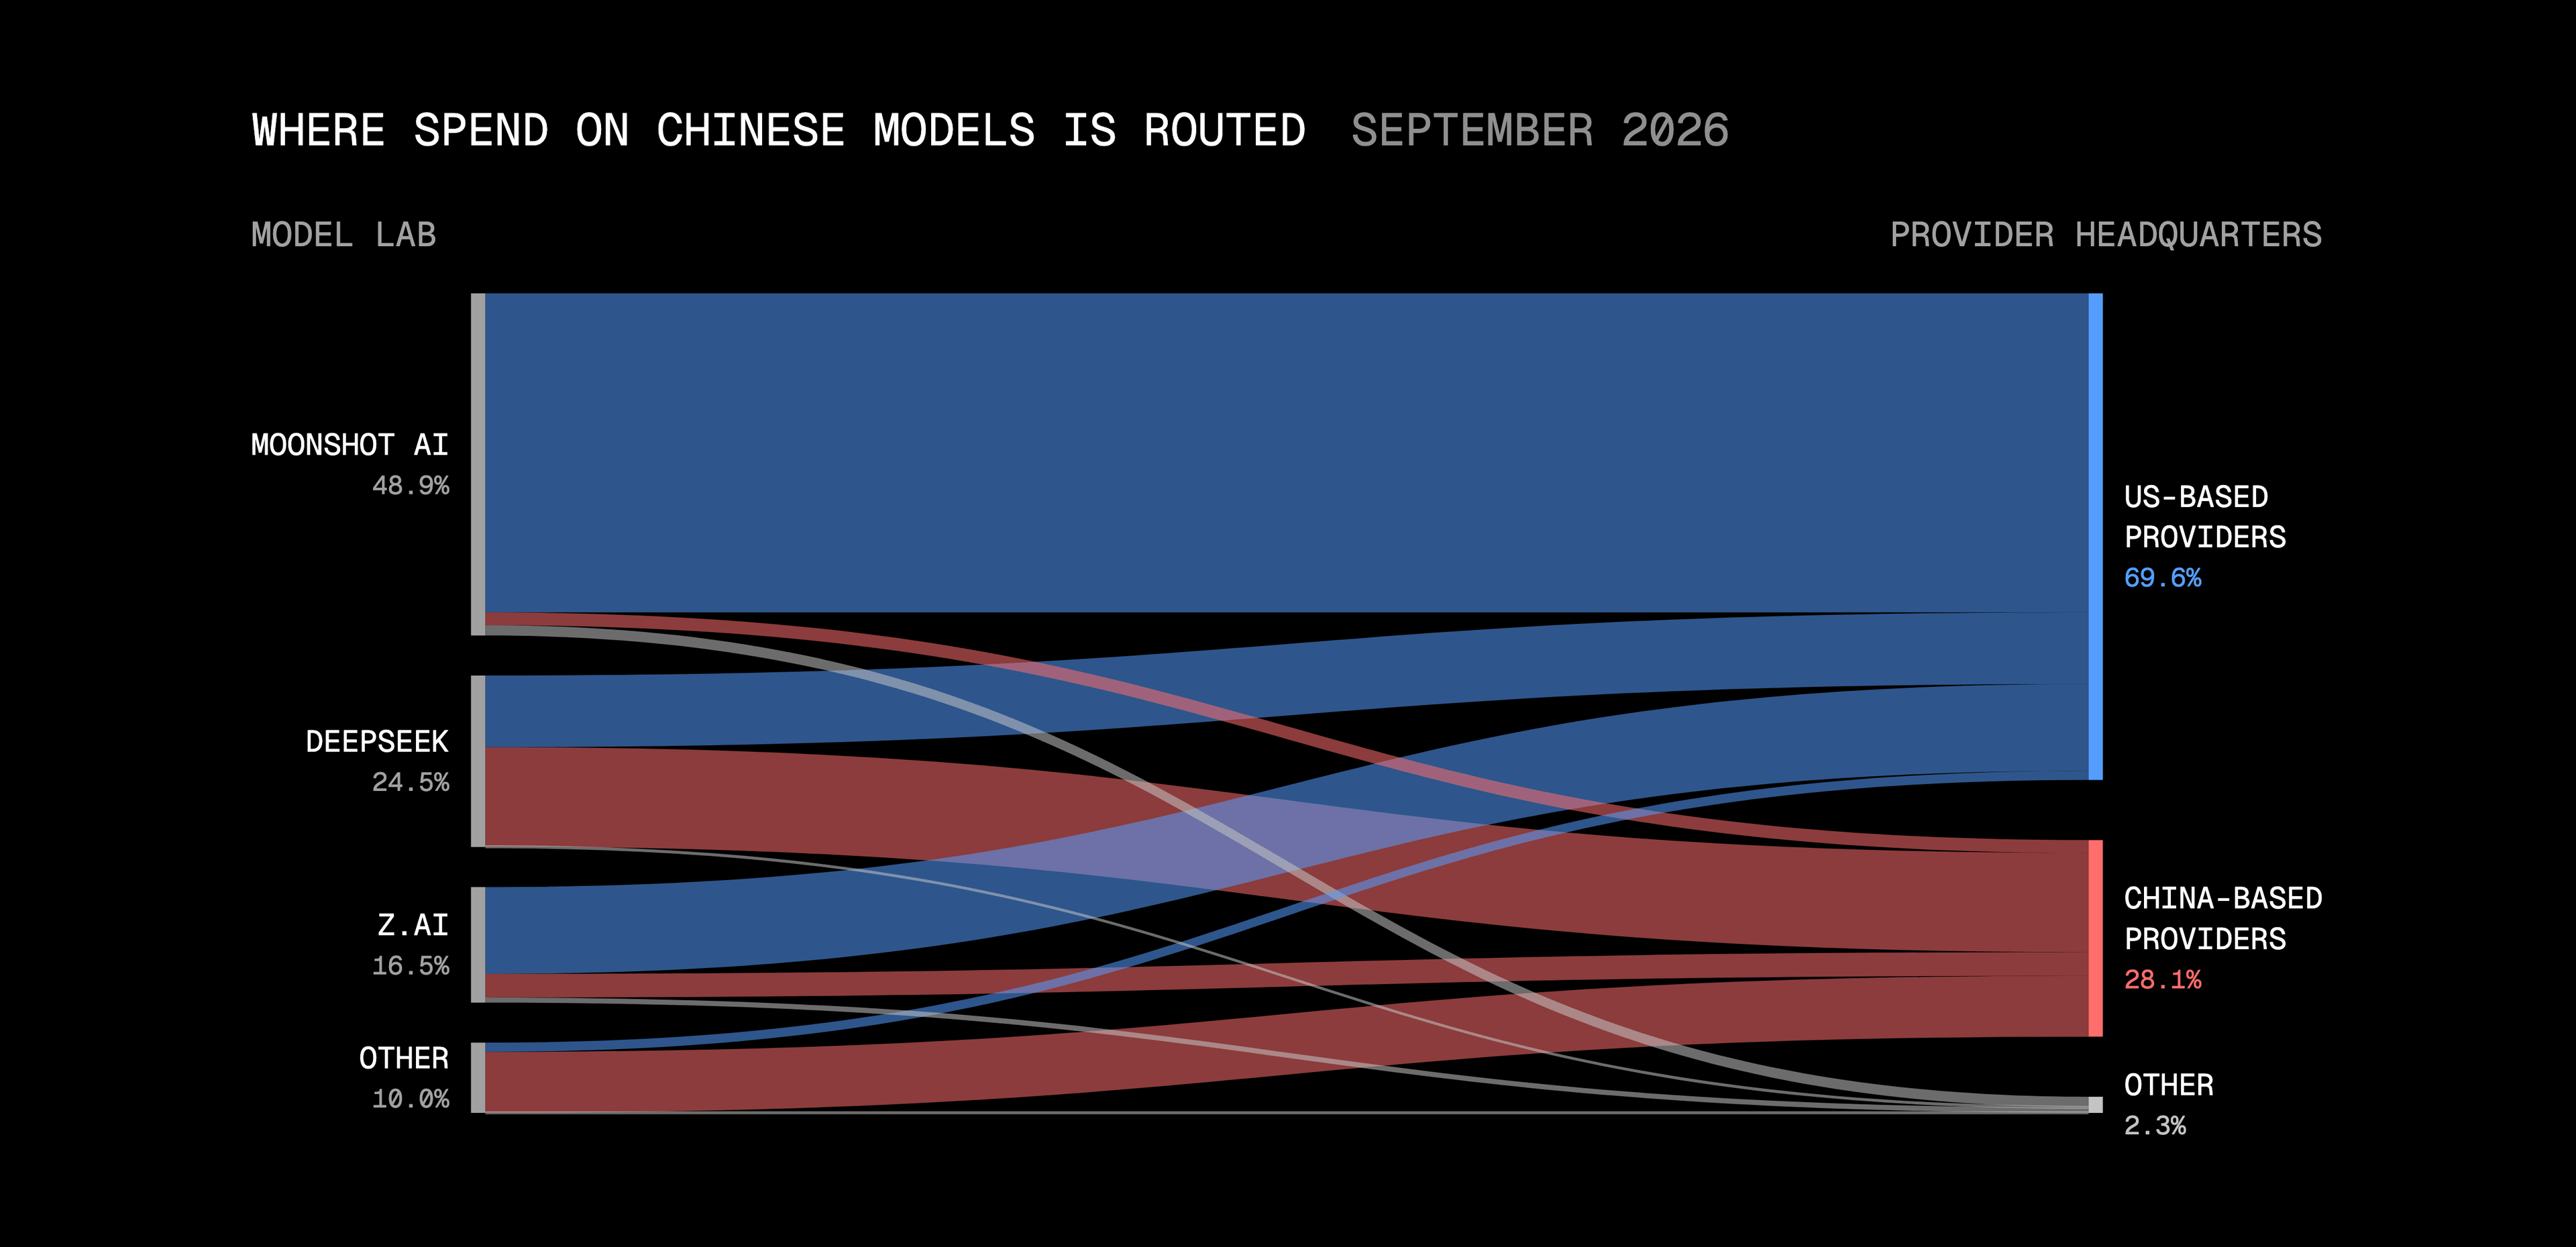
9月,中国模型近七成网关支出通过美国供应商完成,而12月这一比例不足一成。例如,DeepSeek模型处理了58%的网关token,其中超八成由DeepSeek自身服务,但每5美元支出中有2美元流向美国供应商。Moonshot AI的Kimi模型有九成token由美国供应商服务。这意味着中国模型在参与竞争的同时,也为美国供应商带来了可观收入。
新模型发布表现分化:采用率与支出份额不匹配
9月新模型中,Jev采用最快,两周内覆盖35%的付费团队,但仅占0.27%的网关支出,因其请求更快、更便宜且消耗token少。Opus 5.5则拿下超一成的网关支出,主要来自现有Opus用户。GPT-6 Luna留存率最高,但支出份额不足1%;GPT-6 Astra覆盖团队较少,却占据近5%的支出。评估模型成功需区分采用广度、使用深度和支出贡献。
Q&A
开放权重模型在AI网关中的token和支出占比是多少?
开放权重模型处理了超过70%的网关token,并占据了近25%的支出。其支出份额自6月以来翻了两番多。
2026年9月AI网关的支出和单token成本变化如何?
9月网关支出约为12月的13倍,增长了1180%,而平均每token价格下降了47%。
团队更换主力实验室的比例有多高?
近三分之一的团队在9月更换了最常用的实验室,创下指数记录。
中国模型通过美国供应商的支出比例是多少?
9月,中国模型近70%的网关支出通过美国供应商,而12月这一比例不到10%。
Jev模型的采用率和支出份额如何?
Jev是AI网关历史上采用最快的模型,前两周达到35%的付费团队,但同期仅占网关支出的0.27%。
Opus 5.5在发布初期的支出份额是多少?
Opus 5.5在发布前两周占据了超过10%的网关支出,是9月所有模型发布中支出份额最大的。
