


谷歌亚马逊暴跌:Anthropic上市前资本在倒车接人?
内容提要
文章认为谷歌和亚马逊财报后股价暴跌并非AI泡沫破裂,因云与AI收入仍高速增长;真正问题在于搜索广告放缓、电商疲软及自由现金流转负。作者判断资本可能在Anthropic上市前打压其两大股东,以便低位买入。英特尔大跌则源于PC需求与存储涨价。
延伸解读
暴跌背后:AI收入未垮,传统业务承压
文章指出,谷歌云收入翻倍、AWS增长39%、英特尔数据中心涨78%,AI相关业务并未崩塌。真正拖累股价的是搜索广告增速从19%降至12%、亚马逊电商仅增2%,以及自由现金流转负。这说明市场担忧的不是AI需求,而是传统现金牛业务放缓后,能否支撑高昂的AI基建投入。
Anthropic上市前的资本博弈逻辑
作者认为,谷歌和亚马逊是Anthropic最大外部股东,持股约14%和12%,且上季度已分别确认990亿和534亿美元账面收益。在Anthropic递交招股书后、上市前,打压两大股东股价,可压低市场预期,为上市后利润表跳涨留出空间。这一判断基于时间点与持股关系,但属于作者推论,并非官方信息。
新云与三朵云:风险不在同一层
文章引用马斯克观点,区分了依赖租算力收入的新云与拥有独立收入的谷歌、亚马逊、微软。新云只有租金一条腿,利率上升和债务市场收紧时最先受冲击,CoreWeave债券收益率飙升即是市场投票。三朵云不会倒,但可能从技术领头人退化为算力出租商,估值逻辑面临重估。
英特尔的问题在PC,不在AI
英特尔数据中心业务虽增78%,但规模仅73亿美元,且面临ARM架构竞争。真正核心是PC客户端业务,收入81亿美元、同比下滑5%。全球PC出货量三季度跌20.1%,存储涨价抑制换机需求,Omdia预计四季度再跌24%。文章认为英特尔短期难翻身,与AI泡沫关系不大。
Q&A
谷歌和亚马逊财报后股价暴跌,是不是意味着AI泡沫破裂了?
不是。文章指出,谷歌云收入翻倍、AWS增长39%、英特尔数据中心增长78%,AI相关收入仍在高速增长。暴跌的真正原因是搜索广告放缓、电商疲软以及自由现金流转负,而非AI泡沫破裂。
为什么说资本可能在Anthropic上市前故意打压谷歌和亚马逊?
谷歌和亚马逊是Anthropic最大的两个外部股东(持股约14%和12%),且上季度分别靠Anthropic等投资录得990亿和534亿美元账面收益。若Anthropic以高估值上市,这两家利润将大增,股价会变贵。因此资本借财报瑕疵打压股价,以便在上市前低位买入。
谷歌搜索广告业务具体出了什么问题?
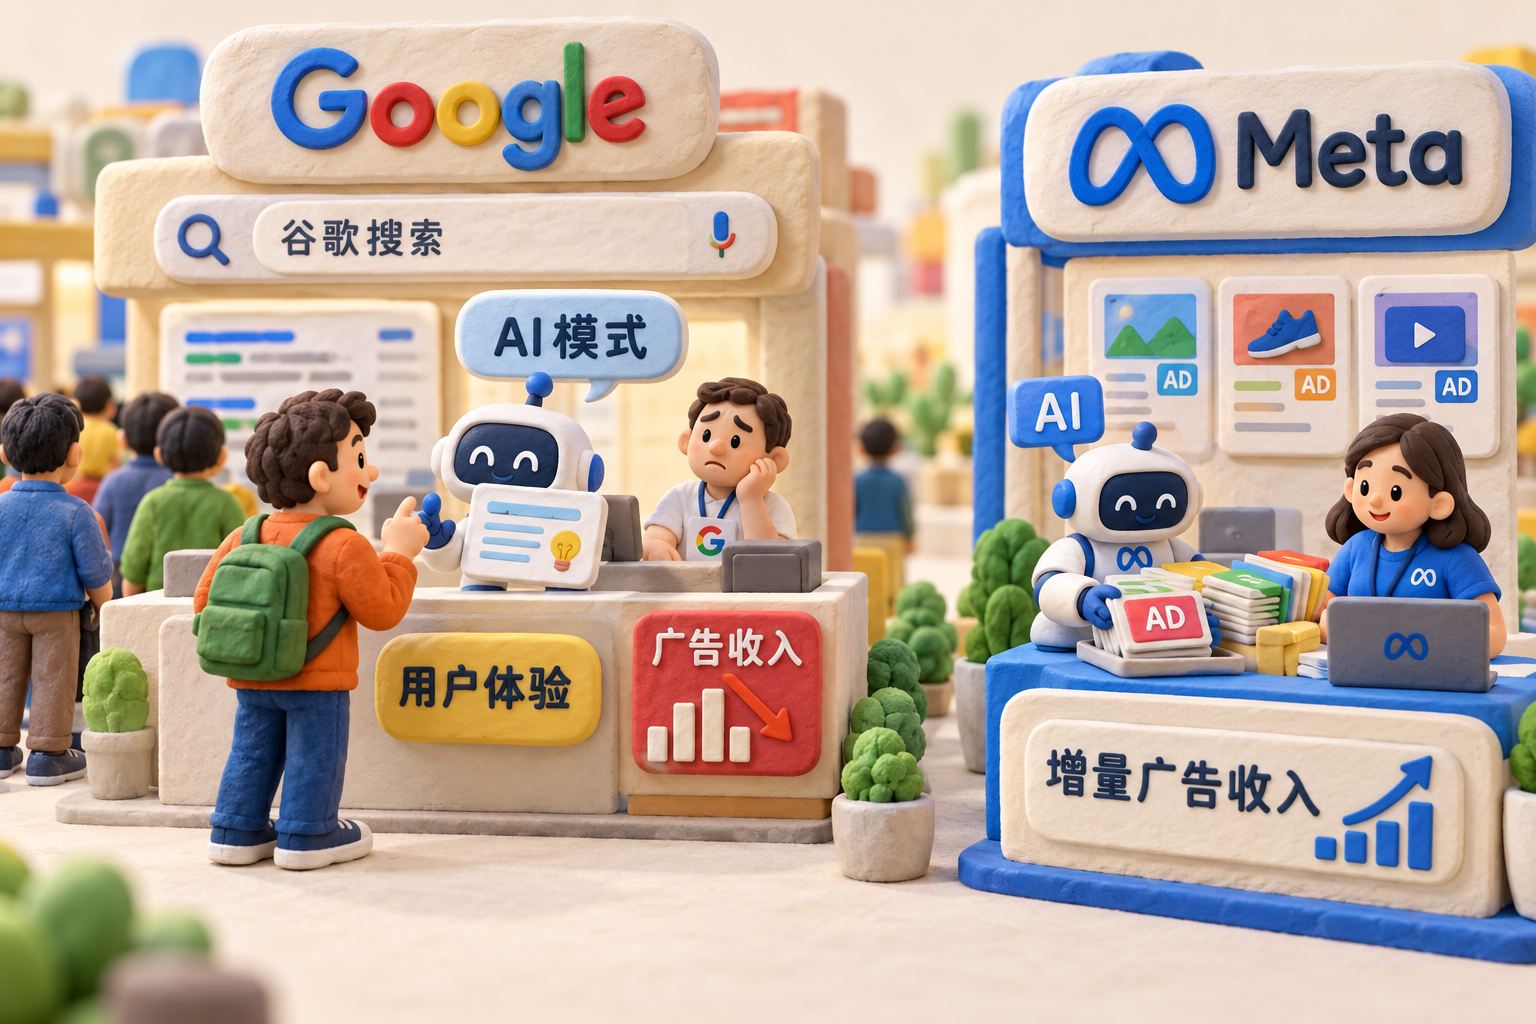
谷歌三季度搜索广告仅增长12%,低于华尔街预期的15%,且增速逐季下滑。首席商务官承认AI模式查询虽猛但变现水平更低,即用户越用AI搜索,广告收入越少。付费点击仅增8%,摩根大通称放缓幅度比预期更陡。
马斯克说的“新云”是什么?为什么它们会大批死亡?
新云指专门借钱买GPU建机房、再出租算力的公司(如CoreWeave、Nebius等),本质是二房东。马斯克认为,债务市场已对没有AI之外独立收入的公司断供,加息又推高借钱成本,因此200多家新云将大批死亡或被兼并,最后可能只剩7-10家。
英特尔股价大跌20%的原因是什么?和AI有关吗?
关系不大。英特尔数据中心业务虽增长78%但规模仅73亿美元,真正核心的PC客户端业务收入81亿美元、同比下滑5%。全球PC出货量三季度暴跌20.1%,内存涨价压制消费,且ARM CPU持续蚕食份额。四季度营收指引不及预期导致盘后大跌。
Meta和微软为什么没有像谷歌亚马逊那样暴跌?
Meta广告收入增长26%,AI投资带来增量广告收入而非抢走广告,基本盘稳固;微软押注OpenAI但OpenAI不上市,且季度自由现金流达186亿美元,还宣布6万人自愿离职方案提振资本回报预期。两者受AI冲击的模式与谷歌不同。
