
中国人形机器人:政府买单造整机,大脑却没人下死力气练
内容提要
中国人形机器人企业依赖政府资金循环,将机器人卖给国资数采中心制造虚假收入,而真正难的数据和算力训练机器人大脑却无人投入。作者判断整机企业将大洗牌,中国或沦为零部件供应商,重蹈AI四小龙覆辙。
延伸解读
政府资金循环如何扭曲商业逻辑
文章指出,地方政府通过引导基金投资机器人企业,再合资建数采中心,由数采中心向企业购买机器人,使企业获得收入并推高估值。这种循环中,终端用户缺位,收入依赖财政和关联交易。宇树招股书显示,其行业应用收入仅9%,且多为企业展厅导览。这种模式短期制造繁荣,但长期不可持续,一旦财政收紧或监管审查收入质量,企业将面临压力。
数采中心分散建设与数据难题
全国已建成70多家数采中心,在建规划40多家,但各采各的数据,标准不一,难以整合。信通院牵头的数据集质量标准要到今年11月才实施,统一数据池尚未形成。宇树王兴兴曾表示,大家关注基础数据太多,但采来的数据可能没用。真正训练机器人大脑需要海量高质量数据和算力,而当前算力多被大语言模型和视频生成占用,机器人训练算力稀缺。
与AI四小龙的相似路径
文章将当前人形机器人热潮与AI四小龙(商汤、旷视、云从、依图)对比。四小龙曾依赖政府订单和国资投资,上市后业绩变脸,云从2024年营收仅完成招股书预测的10%,商汤智慧城市收入占比从47.6%降至29%。政府出钱、给订单,企业做收入上市,股民接盘,政府退出,最终一地鸡毛。机器人领域可能重蹈覆辙,整机企业面临洗牌。
三条可能出路与核心风险
文章提出三条出路:一是像VR/AR那样路线错误,最终失败;二是像大疆那样突破算法和易用性,引领行业;三是像iPhone那样,中国只负责组装和零部件,底层芯片、算法、模型由美国掌握。目前中国在电机、减速器、摄像头等零部件已世界领先,但整机企业如宇树、优必选、智元可能难以活过周期,最终沦为零部件供应商。核心风险在于大脑训练无人下死力气,且算力受限。
Q&A
中国人形机器人企业如何通过政府资金制造虚假收入?
地方政府引导基金或城投成为机器人公司股东,然后地方国资与机器人公司合资建数采中心,出资比例多为1:9或2:8,机器人公司出小头。合资公司用国资的钱向机器人公司买机器人,机器人公司当期记收入;采完数据再卖回给机器人公司,或通过回购数据、买模型服务、付运维费把钱付回去,形成资金循环。
为什么说人形机器人的大脑训练没人下死力气?
大脑训练需要海量数据和巨大算力,但中国70多个数采中心各采各的,标准不一,数据集难整合,统一数据池尚未建立。算力本就缺卡,有限算力还在卷大语言模型和视频生成。宇树王兴兴也认为基础数据关注度过高,数采中心数据没用,VLA架构相对傻瓜,实现不理想。
摩根大通为什么给宇树科技减持评级?
摩根大通认为宇树当前估值过高,股价是2027年预测收入的46倍,合理应为30倍,目标价300元。宇树发行价150.8元,开盘冲至1100元,节前收盘450.4元,较开盘跌59%。小摩强调减持的是价格而非公司,需等股价降至300元以下。
中国数采中心的建设和运营现状如何?
截至2025年6月底,全国建成启用的具身智能训练场超过70家,在建和规划中40多家,合计100多个。但各采各的,标准不一,数据集质量难把控、难整合。首份数据集质量评估标准由信通院牵头起草,2025年11月1日才实施。石景山首钢园训练中心原预期三年做50亿市场,结果17个月停摆。
中国机器人整机企业未来可能面临什么结局?
作者判断整机企业将面临大洗牌,宇树、优必选、智元等很难活过这个周期。中国可能沦为零部件供应商,电机、行星滚柱丝杠、谐波减速器、摄像头等已世界领先,但整机企业可能像AI四小龙一样,最终由股民买单,政府退出。
AI四小龙的教训对人形机器人行业有何启示?
AI四小龙(商汤、旷视、云从、依图)曾依赖政府订单和国资投资,上市后业绩变脸,股民接盘。云从2024年实际营收仅为预测的10%,累计亏损45亿;商汤智慧城市收入占比从47.6%降至29%,禁售期后市值蒸发800亿港币。当前人形机器人重复此模式,政府出钱、找订单、上市,最终股民买单。
特斯拉和Figure如何训练机器人大脑?
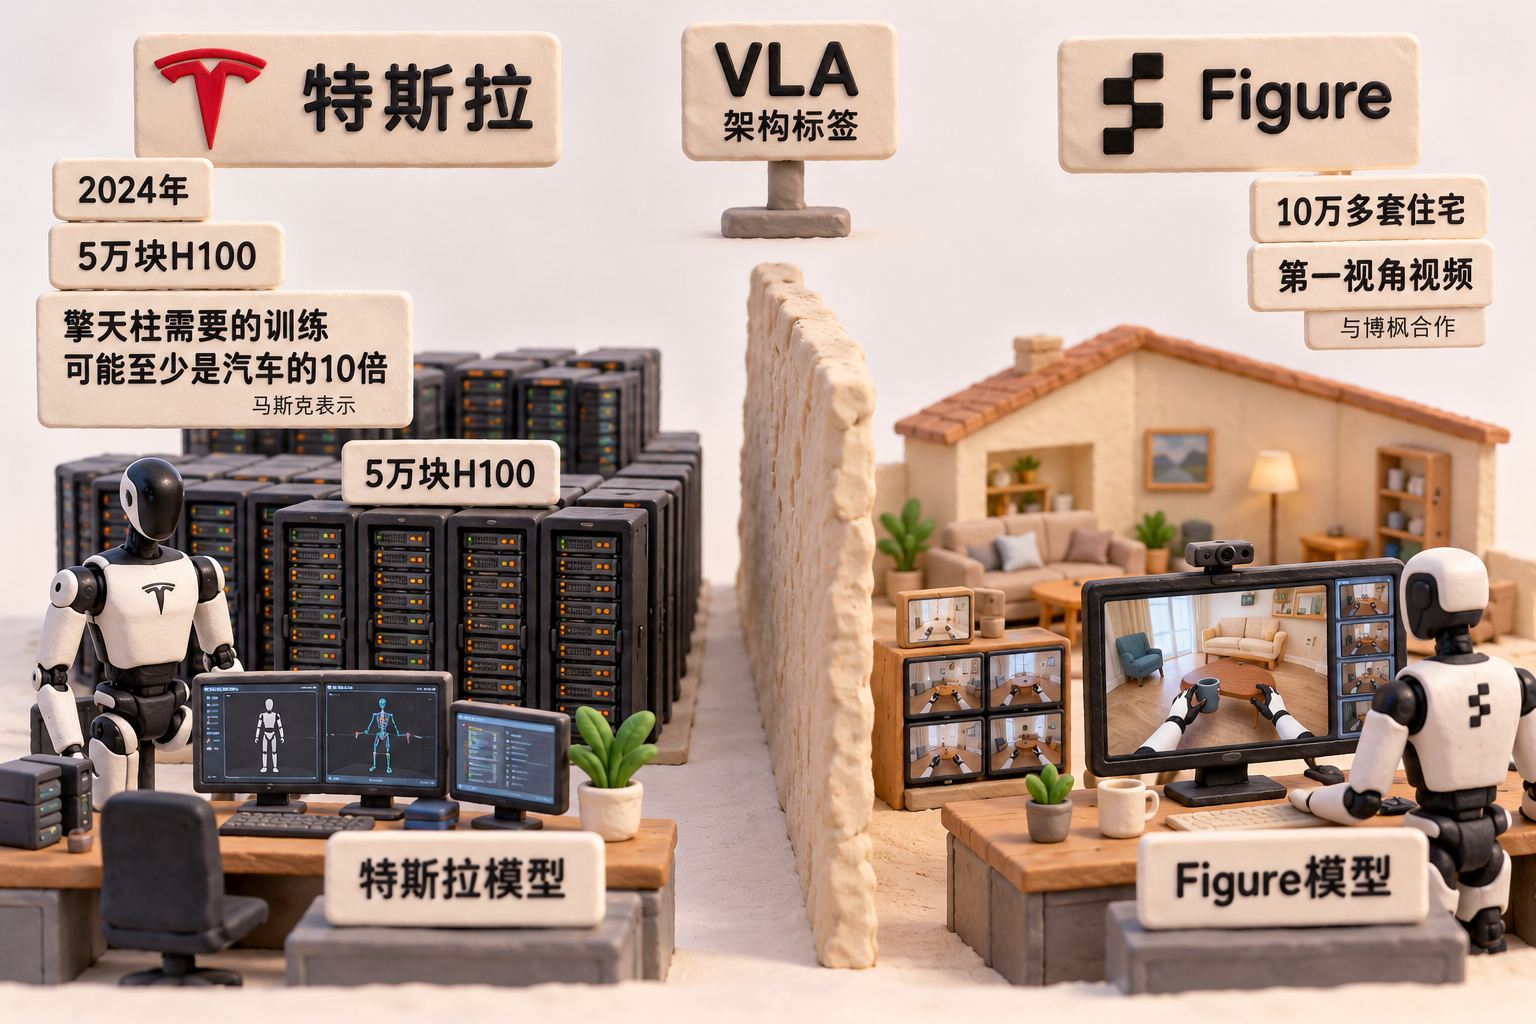
特斯拉自建5万块H100训练集群,同时训练自动驾驶和擎天柱,马斯克称擎天柱所需训练至少是汽车的10倍。Figure与OpenAI分手后垂直整合AI,与博枫合作在10万多套住宅录真人第一视角视频,构建最大预训练数据集,称仅用人类视频就能让机器人学会新技能。
政府基金返投机制如何影响机器人产业?
政府引导基金要求返投,即投出去的钱按比例投回本地企业,以换取厂房、税收和GDP。这导致数采中心分散在各地,重复建设。2025年1月国务院文件鼓励取消返投比例,但地方焦虑难消,如内陆省份领导称错过新能源车,不能再错过机器人。
